Доклад
Иновации.бг
Докладът Иновации.бг представя анализ на политиките и практиките в областта на иновациите в България и прави оценка на иновационния потенциал на българската икономика и на състоянието и възможностите за развитие на българската иновационна
система въз основа на пет групи показатели:
- Съвкупен иновационен продукт – измерва резултатите от функционирането на националната иновационна система под формата на нови продукти, технологии и научни изследвания и разглежда основните трудности и пречки пред иновационната дейност на предприятията.
- Предприемачество –оценява предприемаческите нагласи и тенденциите за създаване на нови предприятия като основен двигател за развитието на иновационния потенциал на националната икономика на фона на инициативите за насърчаване на предприемаческата активност в европейските страни.
- Инвестиции и финансиране на иновациите – разглежда инвестициите в НИРД и степента на използване на съществуващите инструменти и източници за финансиране на иновациите като част от националните и европейските програми за научно и технологично развитие.
- Човешки капитал за иновации – представя състоянието и потенциала за развитие на човешките ресурси в областта на образованието и научните изследвания, участващи в създаването и адаптирането на ново технологично знание.
- Информационни и комуникационни технологии (ИКТ) – анализира състоянието и използването на наличната информационна и комуникационна инфраструктура като проводник на знание и иновации.
Иновации.бг 2025
Последното издание на Европейското иновационно табло (ЕИТ) от 2025 г. показва, че България остава в групата на „нововъзникващите иноватори“ (в новата класификация на ЕИТ) с иновационен индекс 51,6 и се нарежда на 26-о място в ЕС. Индексът бележи спад от 2,2 процентни пункта спрямо предходната година, но повишение с 6,3 пр.п. спрямо базовата 2018 г. България отново не успява да изпълни националната си цел за преминаване към по-високата категория „умерени иноватори“, към която през 2025 г. принадлежат държави със сходна икономическа история като Хърватия (80,6), Чехия (90,8), Литва (91,2) и Словения (106,6). Интензивността на разходите за НИРД остава на равнище 0,79% от БВП (по последни налични данни на Евростат за 2023 г.) – далеч от националната цел от 1,5%+ до 2030 г. и от средната цел на ЕС от 3%.
По Глобалния иновационен индекс (ГИИ) на СОИС за 2025 г. България се нарежда на 37-о място от общо 139 държави – с едно място по-добре от предходната година, но на същата позиция, на която е била и през 2020 г., което показва липса на дългосрочен напредък. В рамките на ЕС страната остава на 21-во място, без промяна спрямо предходната година, изпреварвайки Полша, Латвия, Гърция, Хърватия, Словакия и Румъния. Отбелязва се подобрение в подиндекса „иновационен вход“ (44-то място, най-доброто представяне за последните 5 години) и в „иновационен резултат“ (31-во място).
България разполага с важни предпоставки за технологичен пробив – висока предприемаческа активност сред младите, един от най-динамичните ИКТ сектори в Европа, развита енергийна инфраструктура, нови научни институти и инфраструктура от световна класа, сред които INSAIT, BRAIN++ и Discoverer++, както и нарастваща отбранителна индустрия с потенциал за участие в европейски технологични проекти. Тези предимства обаче все още не се превръщат в достатъчно силен и устойчив иновационен резултат.
Иновации.бг призовава за нов обществен договор, който да гарантира:
Дългосрочни цели до 2050 г. за инвестиции в научно-изследователска и развойна дейност (НИРД), с акцент върху интеграцията на изкуствен интелект в ключови сектори
Инвестиции в иновации от 1,5% от БВП до 2030 г., за да се намали изоставането от европейските лидери и да се подкрепи преходът към зелена и цифрова икономика
Радикална реформа в STEM и висшето образование, за да се развие и привлече талант, с адекватен предприемачески и иновационен капацитет.
Препозициониране на националните стратегии в рамките на европейската политика за технологичен суверенитет и икономическа сигурност.
България разполага с важни предпоставки за технологичен пробив – висока предприемаческа активност сред младите, един от най-динамичните ИКТ сектори в Европа, развита енергийна инфраструктура, нови научни институти и инфраструктура от световна класа, сред които INSAIT, BRAIN++ и Discoverer++, както и нарастваща отбранителна индустрия с потенциал за участие в европейски технологични проекти. Тези предимства обаче все още не се превръщат в достатъчно силен и устойчив иновационен резултат.
Докладът „Иновации.бг“ прави следните основни констатации по различните категории, които разглежда:
Научен и технологичен продукт
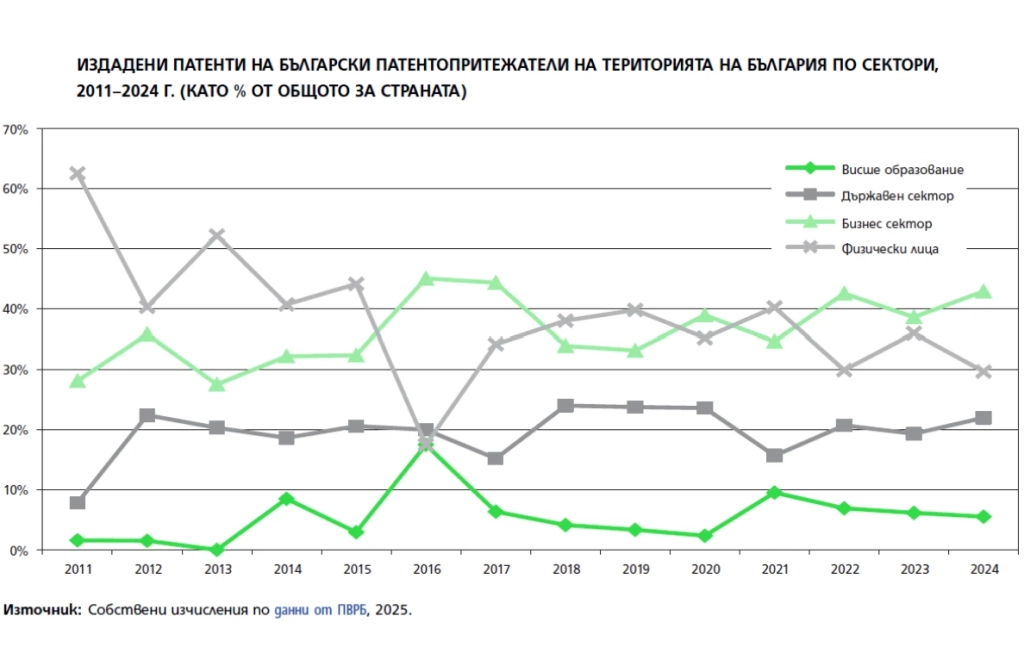
През 2024 г. Патентното ведомство на Република България издава 91 патента на български патентопритежатели, което представлява спад от 20,1% на годишна база. Намаление се наблюдава във всичк институционални сектори, като най-значително е при физическите лица – спад от 34,2% спрямо 2023 г. Данните показват, че увеличаването на заявителската активност към ЕПВ не се трансформира автоматично в устойчиво нарастване на издадените патенти в страната.
Научната продукция на България през 2024 г. показва положителна динамика на национално равнище. Цитируемите научни публикации нарастват с 5,5% спрямо 2023 г. и с 10,5% в по-дългосрочен план. В рамките на ЕС България заема 20-о място по публикувани цитируеми научни документи. В световен контекст цитираният научен продукт от България представлява 0,14% от световния обем през 2024 г., спрямо 0,16% през предходните две години. Докладът подчертава необходимостта от по-настойчива политика за подобряване на изследователската инфраструктура и квалификацията на научния персонал, вместо фокус единствено върху количеството на индексираните публикации.
Висшето образование остава слаб компонент на националната иновационна система. Към 2025 г. България е представена с пет класирани университета в проучването на Times Higher Education за страните от Централна и Източна Европа. Най-високият ранг на български университет е в групата 1501+, което е най-слабото позициониране сред разглежданите държави от региона. Това ограничава както развитието на местния научен и човешки капитал, така и възможностите за привличане на международни таланти.
Предприемачество
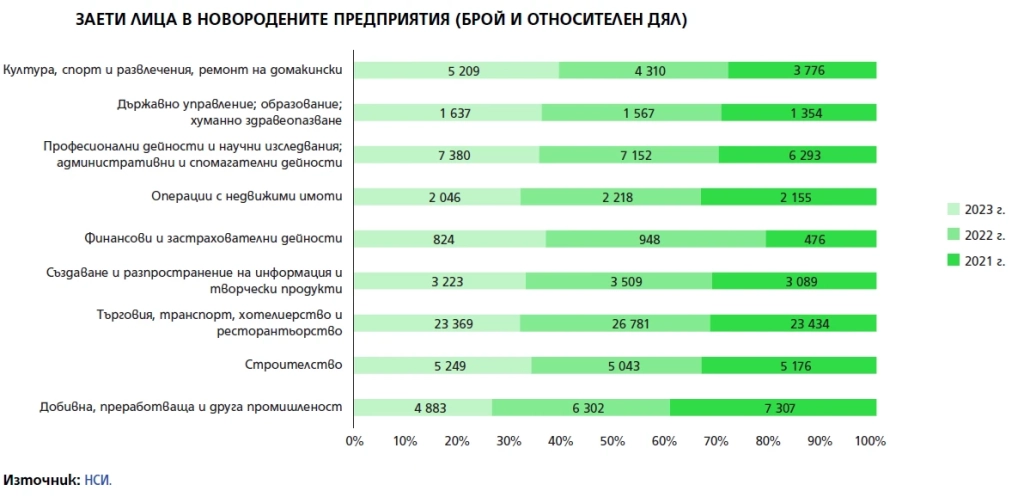
През 2024 г. броят на новорегистрираните правни субекти спада до 45 346, докато фалитите достигат 4 045. За сравнение, през 2018 г. новорегистрираните предприятия са 54 849, а фалитите – 4 260. Основната част от новосъздадените предприятия – 88% – са в търговския сектор, следван от финансовия и административния сектор с 4%. Строителството и тежката индустрия са сред най-слабо представените сектори, с около 2%. Според доклада тази структура показва, че основната предприемаческа мотивация остава свързана с бързо обръщане на капитала и реализиране на печалба, а не с технологично-иновационно решаване на дългосрочни проблеми.
Устойчивостта на националната иновационна система зависи в значителна степен от развитието на иновационни и предприемачески мрежи, а не само от наличието на отделни „шампиони“. Устойчивият технологичен трансфер между академичната общност и бизнеса, менторството и инвестициите, партньорствата в клъстери и бизнес асоциации и дългосрочният диалог между заинтересованите страни са определени като ключови фактори за успеха на националната иновационна система.
Младежкото предприемачество остава важен потенциал, но е ограничено от редица бариери. Страхът от провал играе значителна роля при отказа от предприемаческа дейност, а младите хора се сблъскват с ресурсни, секторни и културни ограничения, които възпират навлизането им в по-рискови и капиталоемки дейности. Само 2% от населението на възраст 18–24 години вижда бизнеса в България като инструмент за решаване на социални проблеми, а участието в стартъп дейности в тази възрастова група е минимално. Докладът подчертава необходимостта от по-силно предприемаческо образование, подкрепяща университетска среда, достъп до ментори и ресурси и системна подкрепа за жените предприемачи.
Финансиране
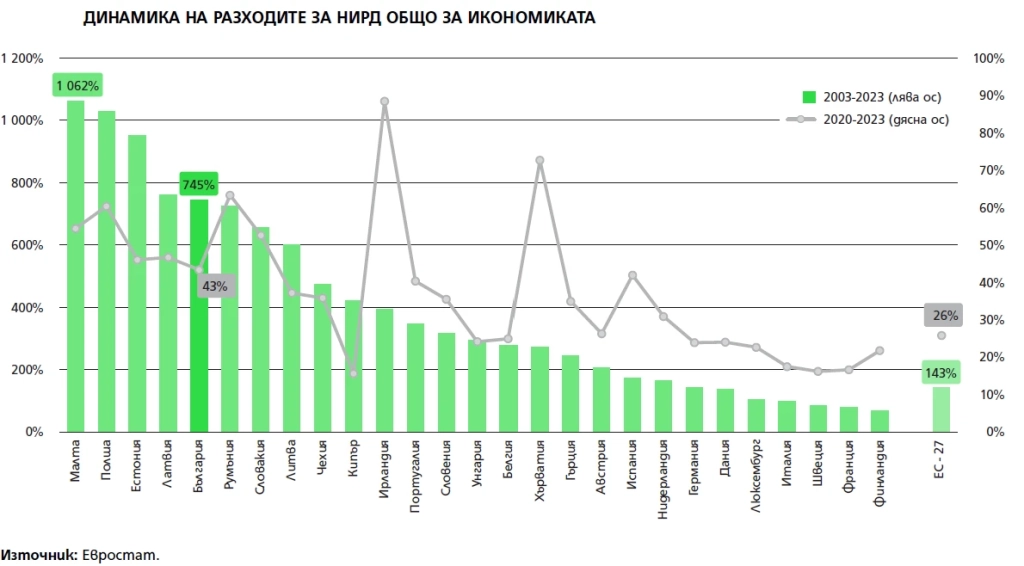
По последни налични данни на Евростат (2023 г.) разходите за НИРД в България достигат 750,3 млн. евро, или 0,79% от БВП – стойност, поставяща страната на едни от последните места в ЕС и в дългосрочна стагнация: през 2003 г. страната стартира от 0,47% от БВП, т.е. разходите са нараствали пропорционално на икономиката, без науката да се превърне в по-висок структурен приоритет. Разходите на глава от населението възлизат на 116,4 евро – вторият най-нисък показател в ЕС, като лидерите Дания, Швеция и Австрия инвестират между 14 и 17 пъти повече на човек.
Структурата на бизнес разходите за НИРД към 2024 г. е силно концентрирана: големите предприятия (над 250 служители) инвестират близо 565 млн. лв. и формират 55% от всички разходи в бизнес сектора, следвани от средните (22%), малките (17%) и микропредприятията (6%). В краткосрочен план обаче най-бързо растат именно малките и средните предприятия, което сочи към разрастваща се стартъп екосистема, преминаваща от аутсорсинг към собствени продукти и интелектуална собственост.
Човешки капитал
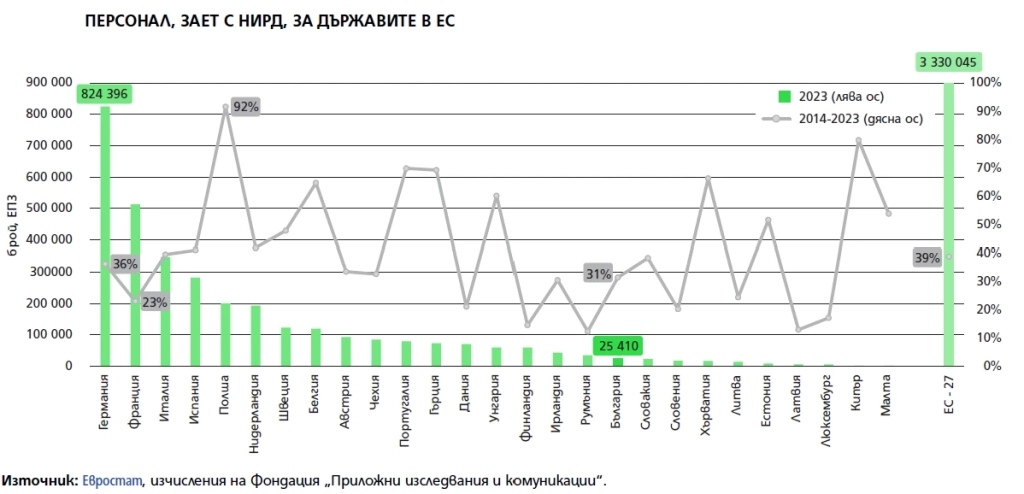
През 2023 г. персоналът, зает с НИРД в България, наброява 25 410 души (в еквивалент на пълна заетост) – ръст от 31% за последното десетилетие, който обаче изостава от средния за ЕС-27 (39%). Страната изпреварва единствено Румъния (+12%) в регионален план, докато значително изостава от Гърция (+69%), Хърватия (+66%) и Унгария (+60%) – тенденция, свързана с продължаващото „изтичане на мозъци“ и неблагоприятната демографска динамика.
Структурата на персонала, зает с НИРД, по размер на предприятията постепенно се балансира. През 2003 г. големите предприятия с над 250 заети осигуряват 64% от заетостта в НИРД, докато през 2024 г. техният дял намалява до 49%, при устойчиво увеличаване на дела на малките и средните предприятия. Това показва по-широко разпределение на научноизследователската активност в бизнес сектора.
Информационни и комуникационни технологии
През 2024 г. публичните цифрови услуги за гражданите в България бележат само минимално подобрение – от 67,47 точки по DESI през 2023 г. до 67,98 точки през 2024 г. На фона на средно равнище от 82,3 точки за ЕС-27 страната остава в групата на догонващите държави и запазва едно от най-ниските равнища на развитие на публичните цифрови услуги за гражданите в ЕС. Данните показват, че високата цифрова свързаност не се превръща автоматично в съответно качество и използваемост на цифровите публични услуги.
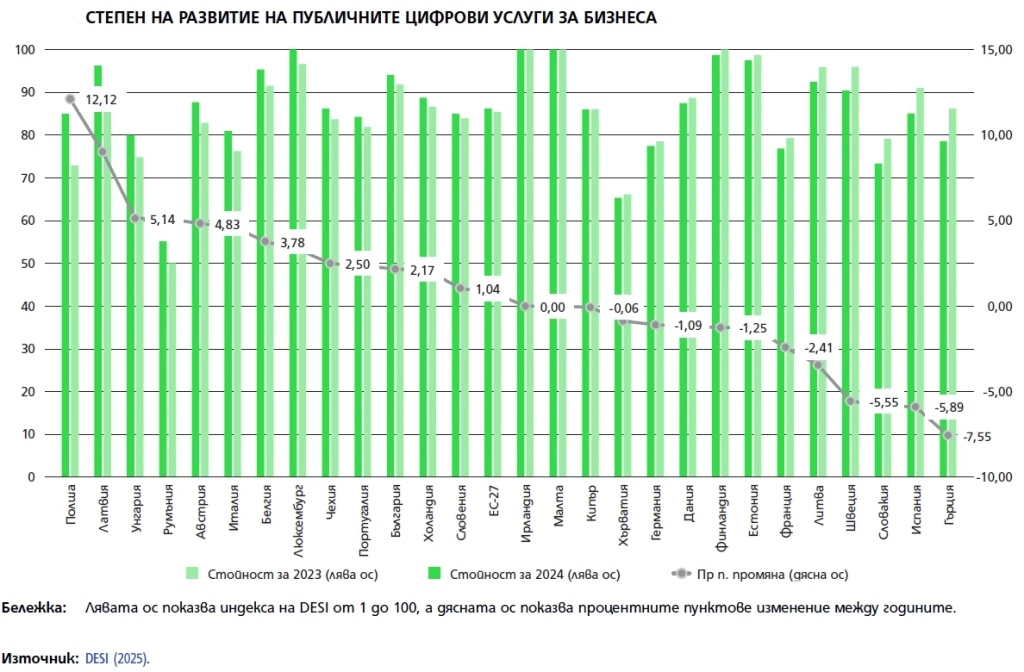
При цифровите услуги за бизнеса България заема междинна позиция в ЕС. Анализът показва ясна връзка между развитието на публичните цифрови услуги за бизнеса и дела на заетите ИКТ специалисти, което подчертава ролята на човешкия капитал за реалното използване на цифровата инфраструктура. Същевременно липсата на експертен капацитет в предприятията ограничава внедряването на по-сложни цифрови решения, а наличните финансови инструменти често се използват за базова цифровизация, без да водят до внедряване на интелигентни технологии.
България продължава да изостава в цифровата трансформация на предприятията спрямо средните нива в ЕС: едва 49,9% от МСП имат базова дигитална интензивност (ЕС: 72,9%), а само 16,5% достигат високо ниво (ЕС: 32,7%). Едва 6,47% от предприятията използват изкуствен интелект – далеч под националната цел от 11% до 2030 г., заложена в Доклада на ЕК за състоянието на дигиталния век. Големите предприятия показват значително по-висока активност (20% при ИИ) спрямо МСП (6–13%). По отношение на човешкия капитал само 35,5% от населението притежава базови дигитални умения, а специалистите по ИКТ представляват едва 4,6% от заетите – най-ниският дял в ЕС. Положителна тенденция остава добре развитата инфраструктура за цифрова свързаност: през 2024 г. обхватът на високоскоростните мрежи (VHCN и FTTP) в България надхвърля средното за ЕС, а дългосрочните публични инвестиции в инициативи като университетския център INSAIT и фабриката за изкуствен интелект на ЕС създават предпоставки за развитие на местни ИИ решения.